A settembre le strade di Arezzo tornano piene tutte insieme: rientri dalle ferie, scuole aperte, code sulla Setteponti e negli imbuti verso il centro. È il periodo in cui aumentano i piccoli urti in coda, gli specchietti portati via nei parcheggi stretti e i tamponamenti a bassa velocità.
Quando succede, dopo lo spavento arriva quasi sempre la stessa domanda: posso portare la macchina dal carrozziere che voglio, oppure devo per forza andare in quello indicato dall’assicurazione?
La risposta breve è che puoi scegliere. Quella lunga riguarda le condizioni della tua polizza e le carte che ti trovi in mano alla fine della riparazione.
Che cosa ha stabilito la Cassazione ad aprile
Con l’ordinanza n. 10797 del 23 aprile 2026 la Terza sezione civile della Corte di Cassazione è intervenuta su un caso preciso: una polizza per atti vandalici prevedeva uno scoperto del 20% quando la riparazione veniva eseguita fuori dalla rete di carrozzerie convenzionate con la compagnia.
La Corte ha annullato la decisione della Corte d’Appello di Milano e ha rinviato il caso a un nuovo esame, chiedendo di verificare se quel differenziale economico limiti concretamente la libertà contrattuale del consumatore, al punto da rendere la clausola vessatoria.
Due precisazioni servono per capire davvero la portata della cosa. La prima: le convenzioni tra compagnie e carrozzerie non sono state cancellate, restano legittime. La seconda: sul caso specifico l’ultima parola spetta al giudice del rinvio.
Quello che cambia è il metodo. Una clausola non regge solo perché è scritta nel contratto che hai firmato: va valutato se l’effetto pratico sia quello di spingerti verso una scelta obbligata.
Se ti interessa la parte più propriamente giuridica, l’avevamo affrontata in questo approfondimento sulle clausole che obbligano a riparare l’auto nelle carrozzerie convenzionate.
Perché ti conviene comunque avere le carte in ordine
Una decurtazione del rimborso si discute con i documenti. Se domani ti trovi davanti a un indennizzo tagliato e vuoi capire se quella riduzione è giustificata, l’unica cosa che ti mette in condizione di farlo è una documentazione completa della riparazione: che cosa è stato fatto, con quali ricambi, a quale prezzo.
È il motivo per cui il preventivo non va trattato come una formalità da firmare al volo.
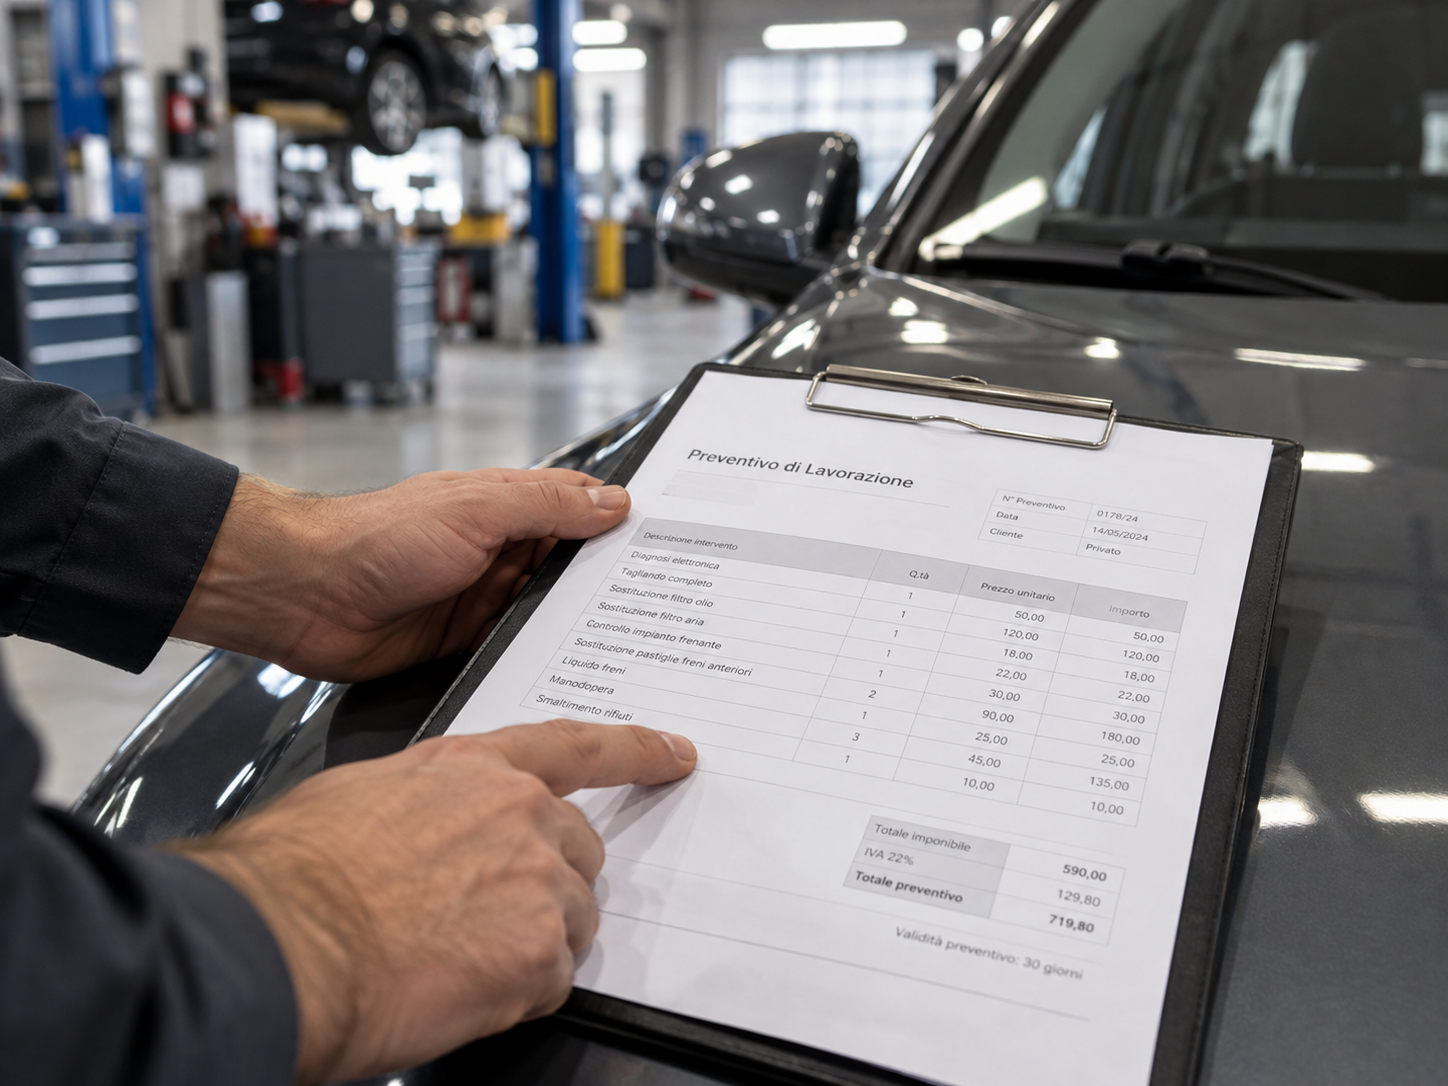
Il preventivo: che cosa deve contenere
Un preventivo di carrozzeria fatto bene è leggibile anche da chi non è del mestiere. Devi riuscire a capire dove finisce ogni euro.
Le voci che ci trovi dentro sono la manodopera, calcolata sui tempi di riferimento previsti dal costruttore per quella specifica lavorazione, i ricambi, indicati con il codice e specificando se si tratta di originali o di equivalenti certificati, i materiali di verniciatura, e le eventuali operazioni accessorie che il tipo di danno rende necessarie.
Su quest’ultimo punto vale la pena fermarsi, perché è quello che genera più discussioni.
Le voci che finiscono più spesso sotto contestazione
Su un’auto recente la sostituzione di un componente esterno raramente si esaurisce lì. Dietro un parabrezza, in un paraurti o negli specchietti retrovisori possono esserci telecamere e sensori: il sistema di frenata automatica, il mantenimento di corsia, il rilevamento degli ostacoli in retromarcia.
Quando si smonta o si sostituisce un pezzo che ospita quei componenti, la ricalibrazione dei sistemi ADAS diventa parte della riparazione. Non è un extra: senza, quei dispositivi possono leggere la strada in modo sbagliato.
È una voce che a volte viene contestata in fase di liquidazione, e per la quale conta molto avere il rapporto di calibrazione con i valori registrati a fine intervento. Vale lo stesso per l’uso di ricambi equivalenti e per le lavorazioni di verniciatura sulle giunzioni tra parti nuove e parti originali.
Che cosa conservare
Alla fine della pratica dovresti avere in una cartella, fisica o sul telefono:
- il preventivo firmato;
- la fattura con le voci dettagliate, non un totale unico;
- le fotografie del danno prima dell’intervento;
- il rapporto di ricalibrazione ADAS, se l’intervento l’ha richiesta;
- il modulo di constatazione amichevole o la denuncia di sinistro;
- tutta la corrispondenza con la compagnia, comprese le mail.
Sono documenti che serviranno raramente. Nei casi in cui servono, però, non si recuperano a posteriori.
Se la compagnia ti riduce il rimborso
Prima cosa: chiedi per iscritto quale voce viene contestata e in base a quale clausola. Una comunicazione generica sul fatto che hai scelto una carrozzeria fuori rete dice poco e non ti permette di replicare.
Con la motivazione in mano puoi confrontarla con quello che hai: prezzi applicati, ricambi utilizzati, lavorazioni eseguite. Se la riduzione non ti convince, la strada è il reclamo formale alla compagnia e, in mancanza di risposta soddisfacente, la segnalazione all’IVASS o il parere di un legale. Alla luce dell’ordinanza di aprile, il tema di quanto una clausola possa spingersi a penalizzare la libera scelta del riparatore è tutt’altro che chiuso.
Ne parliamo di persona
Se hai avuto un urto in questi giorni e vuoi capire che cosa prevede la tua polizza prima di decidere, portaci l’auto e i documenti del sinistro. Ti spieghiamo che cosa comporta l’intervento, voce per voce, e ti mettiamo in condizione di scegliere sapendo esattamente di che cosa stiamo parlando.
Autocarrozzeria De Corso Via Pievan Landi 60, Arezzo Telefono 0575 911842